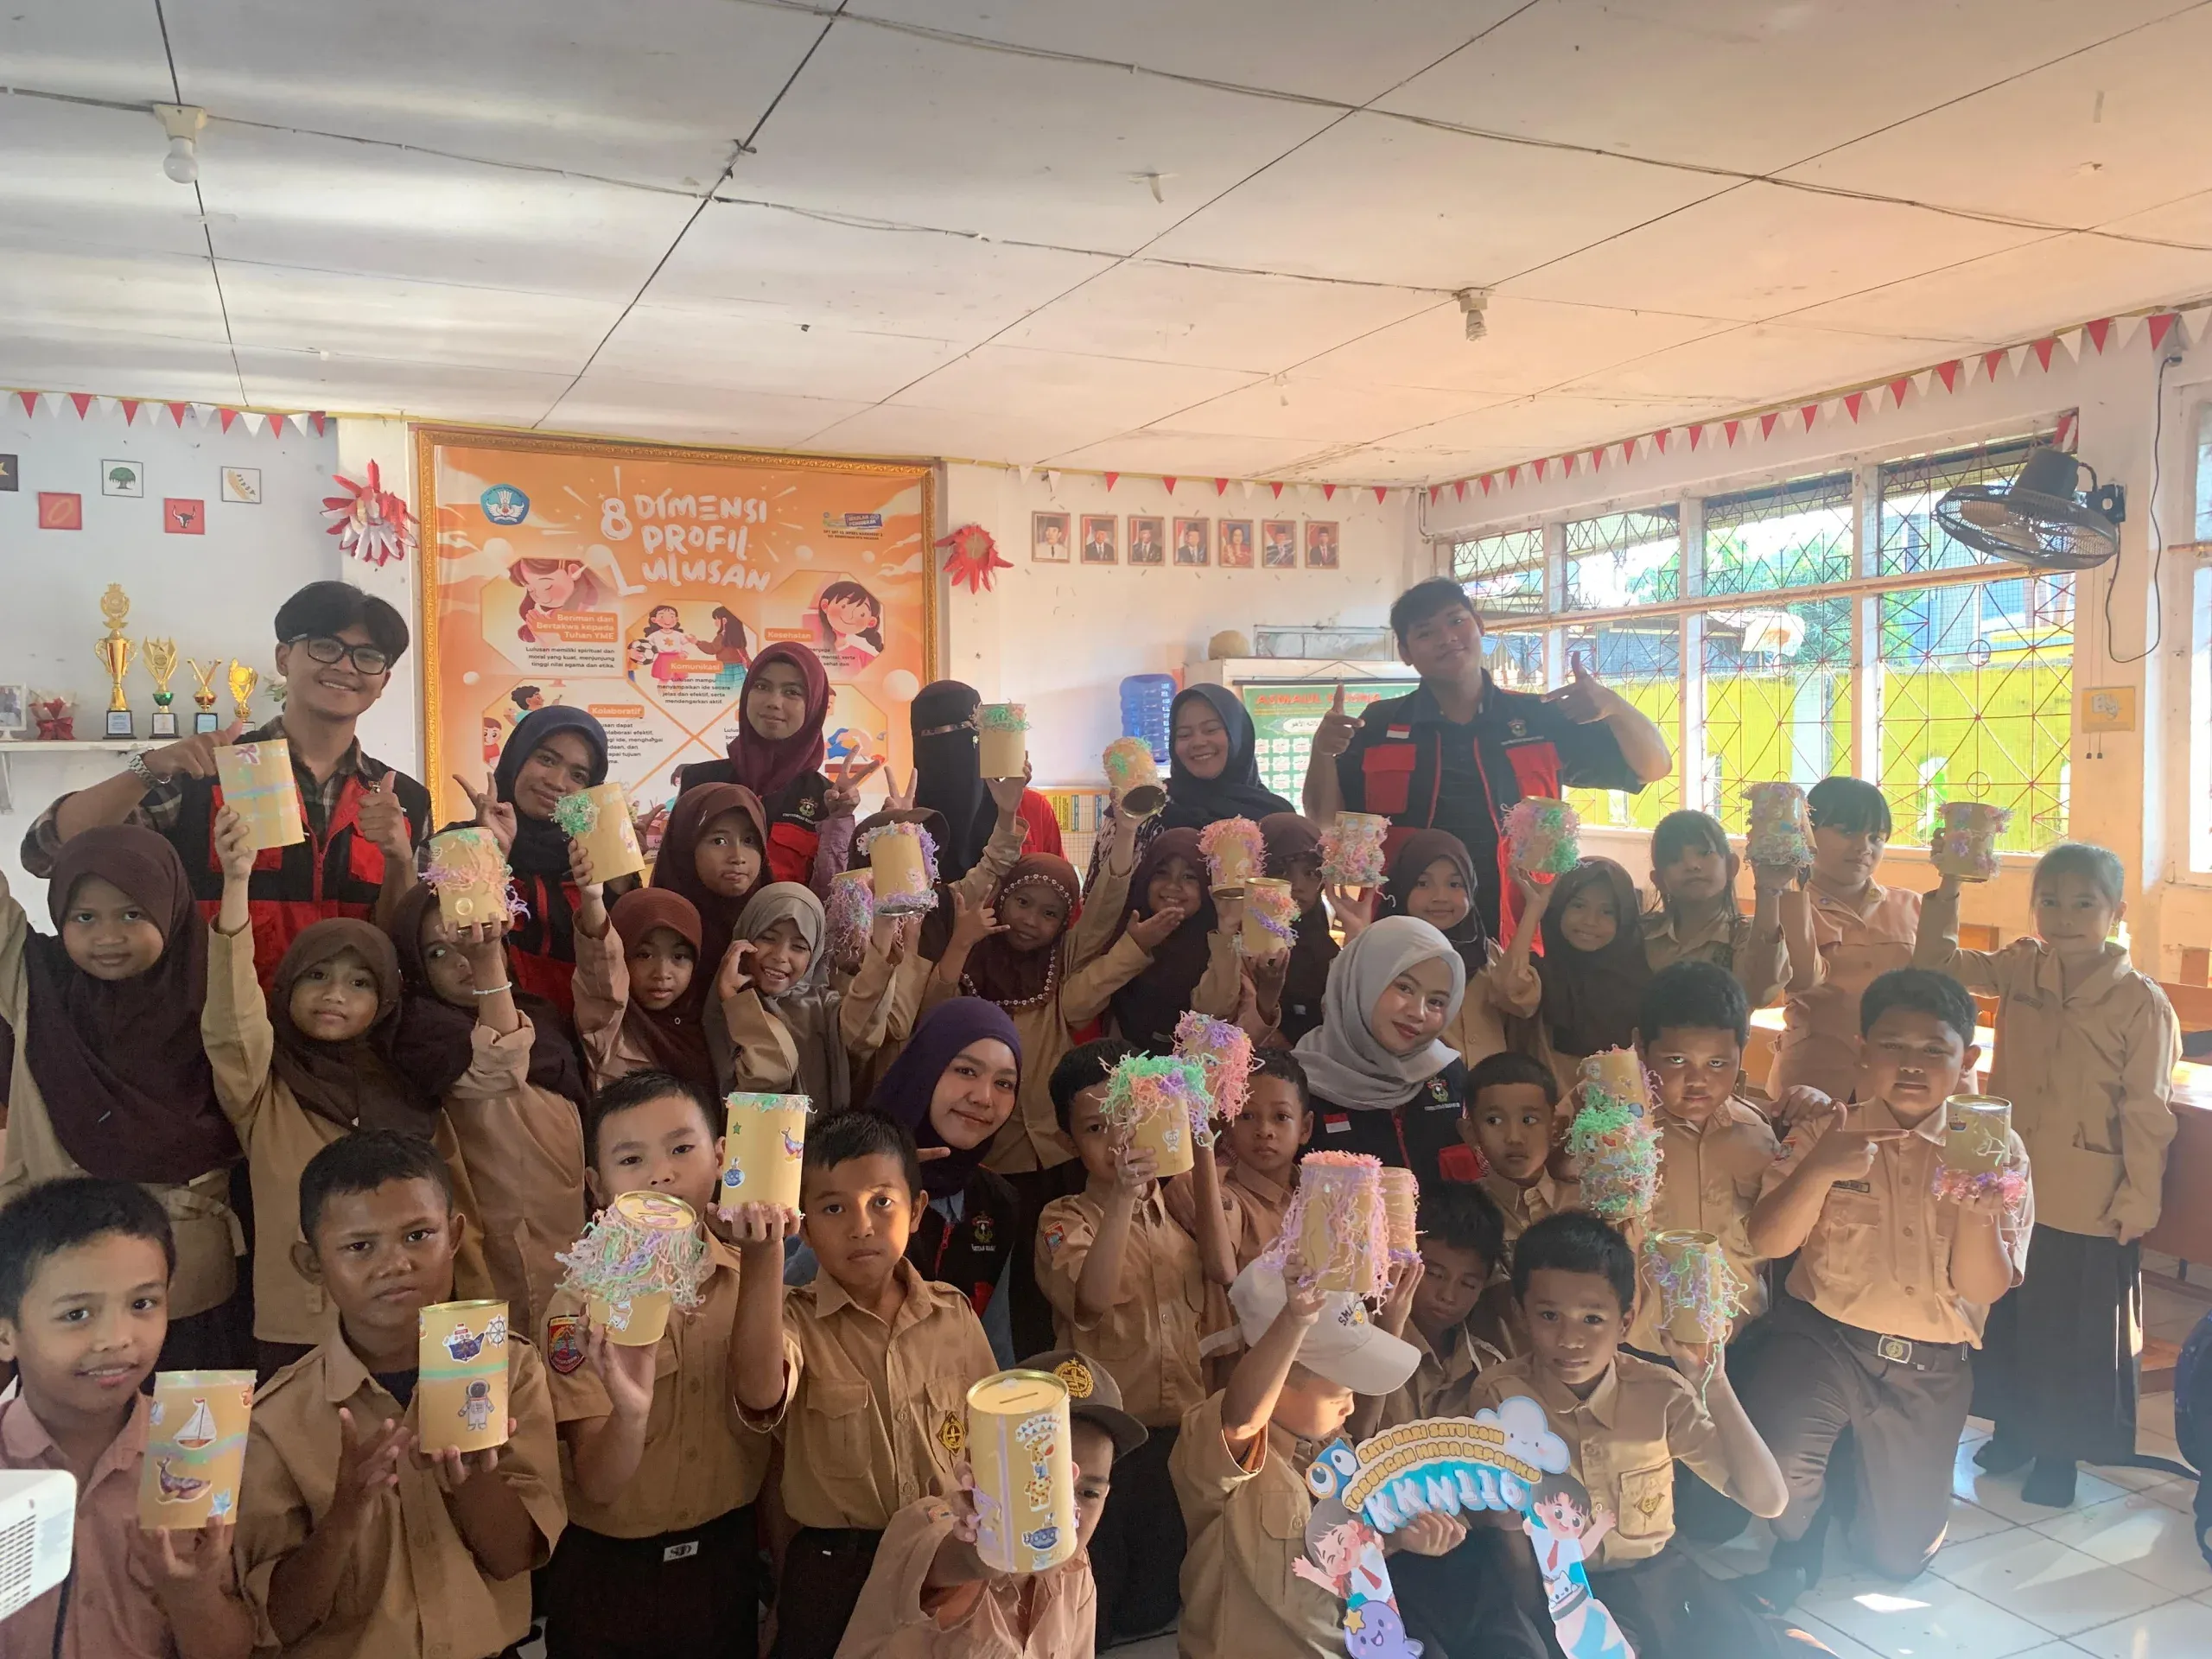

Mengapa Rekening Bank Anak Penting untuk Kebiasaan Menabung
Rekening bank anak adalah fasilitas tabungan anak muda yang dirancang khusus bagi nasabah di bawah usia 17 tahun, sehingga orang tua dapat mengenalkan cara menabung, mengelola uang, dan mempersiapkan kebutuhan masa depan melalui produk perbankan nyata yang diawasi, aman, dan transparan, sekaligus menumbuhkan literasi keuangan anak dalam situasi sehari-hari.
Kalau selama ini anak hanya mengenal celengan di kamar, rekening bank anak menjadi langkah naik kelas: mereka mulai melihat uang sebagai sesuatu yang perlu dicatat, direncanakan, dan dijaga. Menanamkan kebiasaan mengelola keuangan sejak usia dini membantu membentuk generasi yang lebih mandiri dan bertanggung jawab secara finansial. Di rumah, Anda bisa tetap memakai konsep “satu hari satu koin” sebagai latihan disiplin, lalu mengalihkan hasil tabungan ke rekening saat jumlahnya sudah terasa berarti.
Untuk anak yang sudah remaja, rekening bank anak juga menjadi pintu masuk ke pembahasan lebih serius: membedakan keinginan dan keperluan, belajar menunda kesenangan, serta menyusun rencana penggunaan uang. Kebiasaan menyisihkan uang secara teratur melatih karakter disiplin dan bertanggung jawab, bukan sekadar menumpuk saldo.
Mempersiapkan Dokumen dan Syarat Rekening Junior
Sebelum membuka rekening bank anak, ada baiknya orang tua memahami dulu persyaratan dasar agar proses online terasa ringan, bukan merepotkan di tengah jalan. Anak di bawah 17 tahun bisa memiliki rekening tabungan khusus, misalnya Tabungan BRI Junio yang memang ditujukan untuk segmen anak. Di sini, kuncinya adalah menyesuaikan persyaratan dengan kelompok usia anak.
Untuk usia 0 sampai 12 tahun, orang tua perlu memiliki rekening BRI BritAma atau Simpedes sebagai rekening induk, lalu menyiapkan formulir aplikasi pembukaan rekening, Kartu Keluarga atau akta kelahiran anak, dokumen identitas orang tua atau wali, NPWP sesuai ketentuan, mekanisme AFT dari rekening orang tua, serta setoran awal sesuai ketentuan bank.
Hal penting yang sering dikhawatirkan orang tua adalah soal KTP. Anak yang belum berusia 17 tahun dan belum memiliki KTP tetap dapat mempunyai rekening BRI; untuk kelompok usia tertentu, kartu pelajar dan dokumen orang tua dapat digunakan sesuai ketentuan produk. Dengan kata lain, jangan menunggu sampai anak punya KTP baru mulai mengajarkan tabungan anak muda melalui rekening bank anak.
Langkah-Langkah Membuka Rekening Junior Secara Online
Begitu syarat siap, proses membuka rekening junior secara online akan terasa seperti mengisi formulir sekolah: berurutan, jelas, dan bisa didampingi sambil mengobrol tentang uang. Di titik ini, ajak anak ikut melihat layar, sehingga mereka merasa ini adalah rekening milik mereka, bukan milik orang tua saja.
- Pastikan orang tua sudah memiliki rekening tabungan yang disyaratkan bank (misalnya BRI BritAma atau Simpedes untuk pembukaan BRI Junio usia 0–12 tahun).
- Siapkan dokumen: formulir aplikasi pembukaan rekening, Kartu Keluarga atau akta kelahiran anak, kartu pelajar bila ada, identitas orang tua/wali, serta NPWP sesuai ketentuan bank.
- Masuk ke aplikasi atau situs resmi bank dan pilih fitur pembukaan rekening tabungan anak atau rekening junior; baca ketentuan produk agar sesuai dengan usia anak.
- Isi formulir online dengan data anak dan orang tua, unggah dokumen yang diminta, dan setujui mekanisme autodebet (AFT) dari rekening orang tua jika disyaratkan.
- Lakukan setoran awal sesuai ketentuan bank, lalu konfirmasi aktivasi rekening anak melalui kanal yang diarahkan bank hingga rekening siap digunakan.
Yang perlu diwaspadai orang tua adalah asal menyetujui fitur yang tidak dipahami. Luangkan waktu untuk menjelaskan ke anak bahwa mekanisme autodebet berarti ada uang yang rutin dipindahkan dari rekening orang tua ke rekening mereka. Jadikan momen ini sebagai latihan “satu hari satu koin” versi digital: bukan lagi memasukkan koin ke celengan, tetapi menerima transfer berkala yang tetap perlu mereka kelola dengan bijak.
Menghubungkan Rekening Bank Anak dengan Kebiasaan Menabung Harian
Rekening bank anak akan lebih bermakna bila dihubungkan dengan kebiasaan menabung yang sudah akrab bagi mereka. Program edukasi keuangan yang mengajak anak memasukkan minimal satu koin ke celengan setiap hari menunjukkan bahwa kebiasaan kecil yang dilakukan secara rutin dapat menghasilkan akumulasi tabungan dan melatih konsistensi. Rekening junior kemudian menjadi tempat singgah berikutnya saat celengan penuh.
Anda bisa tetap memakai celengan kreatif dan tracker saving money di rumah untuk mencatat perkembangan tabungan harian, lalu sesekali mengajak anak memindahkan sebagian hasilnya ke rekening bank. Di layar, mereka melihat angka saldo bertambah; di kertas, mereka melihat grafik tabungan; di kepala, pelan-pelan tumbuh rasa bangga dan tanggung jawab. Kegiatan ini membuat literasi keuangan anak tidak berhenti di teori, tetapi hadir dalam rutinitas mereka.
Kebiasaan menyisihkan uang secara teratur membantu membentuk karakter lebih disiplin, bertanggung jawab, dan memiliki perencanaan keuangan lebih baik. Rekening bank anak menyediakan struktur dan catatan, sedangkan kebiasaan harian seperti “satu hari satu koin” memberi latihan mental. Dipadukan, keduanya menyiapkan anak menghadapi keputusan finansial di masa depan dengan lebih tenang.
Ringkasan: Rekening Junior sebagai Investasi Karakter
Pada akhirnya, membuka rekening bank anak bukan semata tentang punya kartu ATM kecil atau saldo atas nama si kecil. Ini adalah investasi karakter: mengajarkan disiplin, perencanaan, dan tanggung jawab sejak usia yang sebagian besar orang dewasa hanya mengaitkannya dengan mainan. Anak di bawah 17 tahun dapat membuka rekening khusus dengan persyaratan dan proses online yang jelas, selama orang tua menyiapkan dokumen dan memahami ketentuan produk.
Kebiasaan menabung sejak kecil membentuk mindset finansial yang sehat untuk masa depan anak, dan tidak harus dimulai dari sesuatu yang besar. Satu koin sehari, satu setoran ke rekening junior, satu obrolan singkat tentang bedanya keinginan dan keperluan—pelan-pelan, anak belajar bahwa uang bukan sekadar untuk dihabiskan, tetapi juga untuk direncanakan dan dijaga.