
Paradoks Sawit Menjelang 2027: Produksi Turun, Prospek Harga Naik
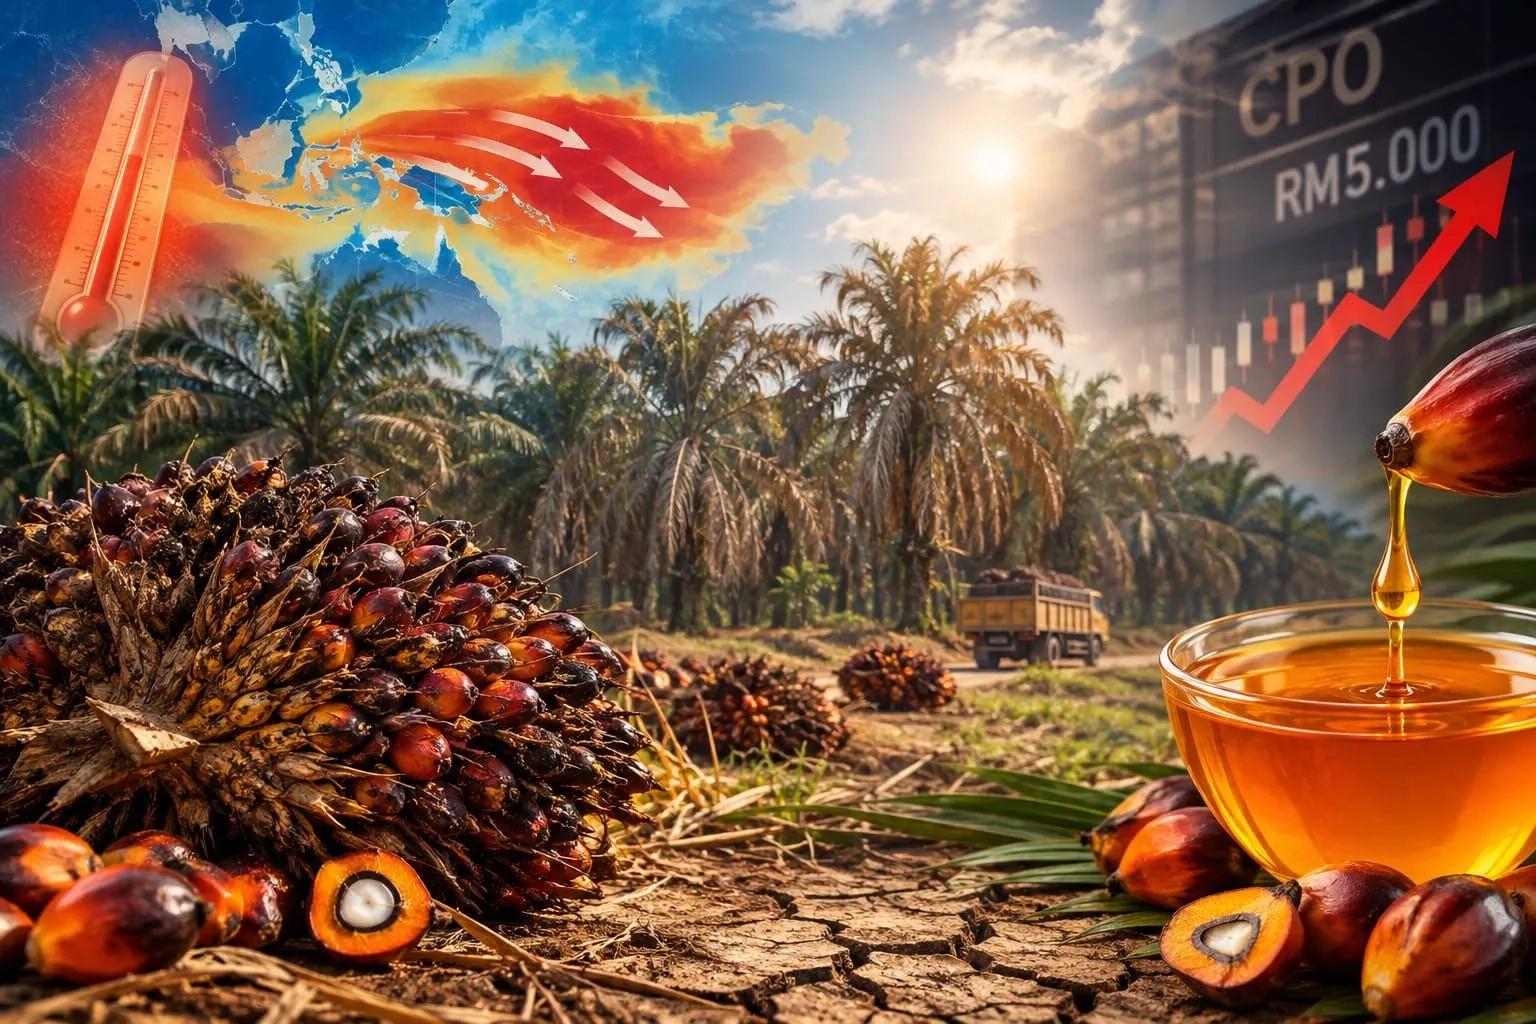
Paradoks sawit menjelang 2027 merujuk pada kondisi ketika produksi sawit diproyeksikan turun signifikan akibat gangguan iklim El Niño, sementara harga crude palm oil (CPO) justru berpotensi naik karena kombinasi guncangan pasokan dan dorongan permintaan dari kebijakan mandatori biodiesel B50 yang memperketat ketersediaan CPO di pasar domestik dan ekspor. Fenomena ini bukan sekadar dinamika teknis, melainkan titik balik penting bagi arah bisnis perkebunan kelapa sawit: siapa yang siap beradaptasi akan memanen kenaikan margin, sementara yang lalai bisa terpukul oleh biaya dan risiko produksi. Ketua Umum GAPKI, Eddy Martono, memperkirakan dampak El Niño terhadap produksi belum terlalu terasa tahun ini, tetapi akan lebih nyata pada 2027. Di sisi lain, riset CGS International Sekuritas Indonesia menilai kombinasi El Niño sawit dan mandatori B50 cukup kuat untuk menjaga harga CPO naik di pasar global. Artinya, pelaku industri masuk ke fase "harga baik, tetapi volume menurun"—sebuah situasi yang menuntut strategi lebih cerdas, bukan sekadar berharap pada harga tinggi.
Produksi Sawit 2027: El Niño Menggeser Fokus dari Ekspansi ke Mitigasi
Sinyal penurunan produksi sawit 2027 sudah cukup jelas: GAPKI memproyeksikan produksi turun 8,7% menjadi 53,69 juta ton dibanding 58,8 juta ton pada 2026. Eddy Martono menggarisbawahi bahwa produksi bisa susut 4–5 juta ton akibat El Niño, dengan dampak paling berat di daerah yang mengalami periode kering panjang tanpa hujan. Ini menegaskan bahwa risiko iklim tidak lagi wacana, melainkan variabel utama dalam perencanaan perkebunan kelapa sawit. Ironisnya, tanpa gangguan El Niño, produksi sawit 2027 diperkirakan justru mampu tembus 59,5 juta ton. Kutipan ini seharusnya menjadi alarm: “Selama 24 jam kami terus memantau El Nino karena akan berdampak kepada produksi sawit.” Jika pelaku industri masih menganggap iklim sebagai faktor eksternal yang tidak perlu dimitigasi secara serius, maka penurunan produksi bukan lagi kejutan, melainkan konsekuensi dari kelalaian strategi.
| Proyeksi Produksi | Tanpa El Niño | Dengan El Niño |
|---|---|---|
| Volume sawit 2027 (juta ton) | 59,5 | 53,69 |
| Perubahan terhadap 2026 (%) | Naik tipis dari 58,8 | Turun 8,7 |

Harga CPO Naik: Dari Ancaman Iklim Menjadi Mesin Margin
Jika produksi menyusut, mengapa sektor perkebunan kelapa sawit justru dinilai berpeluang “berkilau” menuju 2027? Jawabannya ada pada kombinasi supply shock dan demand support. El Niño sawit menekan produktivitas tandan buah segar hingga sekitar 4,5–5,8% secara tahunan di sentra utama seperti Kalimantan, sementara mandatori B50 mendorong permintaan domestik CPO sebagai bahan baku biodiesel. Program B50 diproyeksikan menyerap sekitar 17,6 juta ton CPO untuk kebutuhan biodiesel sepanjang 2027. Konsekuensinya, pasokan CPO yang tersedia untuk ekspor menyempit. Riset CGS International Sekuritas Indonesia menilai kondisi ini cukup kuat untuk menjaga harga CPO naik dan secara resmi mengubah pandangan terhadap sektor perkebunan dari neutral menjadi overweight. Di sini terlihat paradoks yang menarik: faktor yang sama—El Niño—di satu sisi memotong volume, di sisi lain mengangkat harga dan membuka ruang margin bagi produsen yang efisien.
Mandatori B50: Penopang Permintaan yang Mengubah Peta Ekspor
Kebijakan mandatori B50 mengubah posisi CPO dari sekadar komoditas ekspor menjadi tulang punggung energi domestik. Sepanjang 2027, penerapan penuh B50 diperkirakan membutuhkan sekitar 17,6 juta ton bahan baku sawit. Dengan produksi sawit 2027 berpotensi turun menjadi 53,69 juta ton akibat El Niño, artinya sepertiga lebih produksi nasional terkunci untuk biodiesel. Ini jelas menggeser keseimbangan antara pasar domestik dan ekspor. Bagi produsen yang fokus pada pasar lokal atau terintegrasi dengan bisnis biodiesel, B50 adalah sumber permintaan jangka panjang yang relatif pasti. Namun bagi pelaku yang bergantung pada ekspor, ruang bermain menyempit. Mereka harus bersaing memperebutkan porsi CPO yang kian terbatas, sambil menerima bahwa harga CPO naik tidak otomatis berarti peningkatan volume penjualan. Implikasinya: strategi ekspor tidak bisa lagi mengandalkan volume, melainkan diferensiasi, efisiensi, dan tata kelola yang lebih kuat agar tetap kompetitif di pasar global.
Margin Produsen dan Daya Saing Ekspor: Siapa Siap di Era Harga Tinggi?
Harga CPO naik adalah berkah yang selektif. Riset CGS International Sekuritas Indonesia menilai beberapa emiten sawit seperti AALI, TAPG, dan DSNG memiliki potensi pertumbuhan laba bersih yang menarik, bahkan proyeksi laba inti AALI disebut bisa melonjak 42,8% pada 2027 berkat posisi kas bersih dan efisiensi. Artinya, kenaikan harga terutama menguntungkan perusahaan yang sudah disiplin menekan biaya dan menjaga produktivitas. Namun di sisi ekspor, cerita menjadi lebih kompleks. Pasokan yang ketat akibat El Niño sawit dan serapan besar dari mandatori B50 dapat mengurangi volume ekspor, sehingga daya saing tidak lagi hanya soal harga, tetapi juga reliabilitas suplai. Produsen dengan struktur biaya tinggi atau kebun di wilayah paling kering berisiko melihat margin mereka tergerus meski harga CPO naik. Kesimpulannya, menjelang 2027, sektor perkebunan kelapa sawit menghadapi era seleksi alam: harga tinggi membuka peluang, tetapi hanya pelaku dengan kebun adaptif, biaya efisien, dan strategi ekspor cerdas yang akan keluar sebagai pemenang.