
Apa itu insentif PPN outsourcing di sektor TPT?
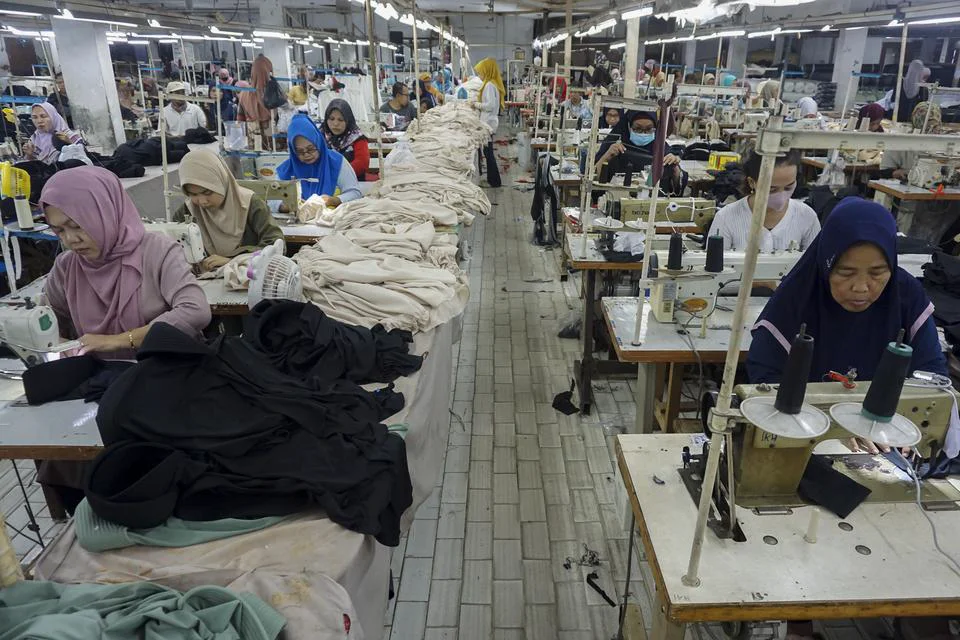
Insentif PPN tekstil untuk jasa outsourcing adalah rencana kebijakan pemerintah yang memberikan keringanan atau pembebasan Pajak Pertambahan Nilai atas penggunaan tenaga kerja alih daya di industri tekstil dan produk tekstil, terutama bagi pelaku usaha yang memanfaatkan sistem outsourcing untuk menyesuaikan kapasitas produksi secara fleksibel mengikuti fluktuasi pesanan pasar ekspor musiman.
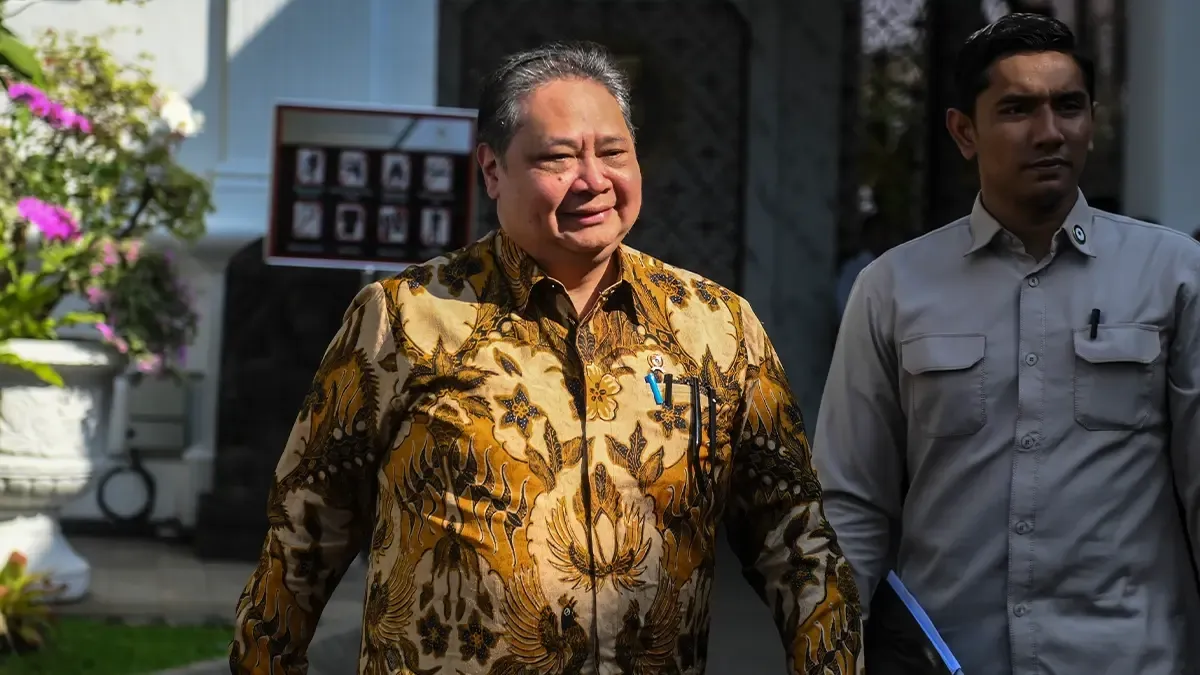
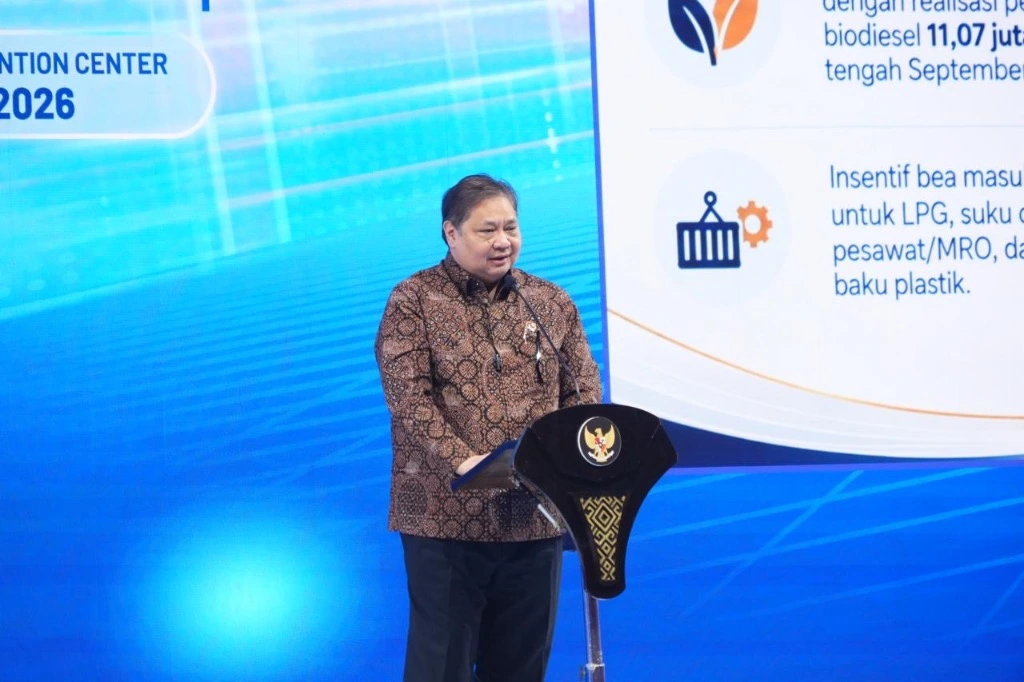
Pemerintah tengah menyiapkan insentif pajak pertambahan nilai bagi industri tekstil yang menggunakan tenaga kerja alih daya atau outsourcing. Langkah ini muncul setelah presiden meminta perlakuan khusus terkait PPN untuk sektor tekstil. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa kebijakan ini menyasar karakter industri TPT yang sangat bergantung pada pasar ekspor dengan permintaan naik-turun mengikuti musim di negara tujuan. Dalam konteks itu, outsourcing menjadi strategi operasional kunci untuk menangani lonjakan pesanan. Pertanyaannya: apakah pembebasan pajak outsourcing akan sekadar mengurangi beban pajak perusahaan besar, atau justru membuka ruang bagi UMKM untuk ikut naik kelas di rantai pasok TPT?
Motif kebijakan: mendorong daya saing tekstil di pasar global
Motif utama pembebasan pajak outsourcing di industri TPT Indonesia adalah mendorong daya saing tekstil di pasar global, bukan sekadar memberi kado fiskal kepada pengusaha. Airlangga menegaskan bahwa insentif ini dirancang untuk mengurangi hambatan PPN yang selama ini muncul ketika perusahaan memanfaatkan tenaga kerja outsourcing, baik di kawasan maupun non-kawasan industri, sehingga tidak membuat industrinya sulit bersaing. Insentif PPN menjadi bagian dari rangkaian langkah pemerintah untuk memperkuat industri tekstil nasional.
Industri TPT bergantung pada pasar ekspor ke negara-negara empat musim, yang memicu siklus pesanan winter, summer, autumn, dan fall dengan volume berbeda-beda. Dalam situasi seperti itu, fleksibilitas biaya tenaga kerja menjadi penentu bisa-tidaknya pabrik menerima order besar dengan cepat. Dengan relaksasi perpajakan untuk model outsourcing, pemerintah berharap perusahaan tidak ragu menggenjot produksi saat peluang ekspor muncul. Ini logis sebagai strategi makro, tetapi berisiko bila insentif dinikmati terkonsentrasi oleh pemain besar, sementara UMKM tekstil di lapis bawah hanya menjadi penyedia jasa murah tanpa perlindungan yang memadai.
Relaksasi perpajakan: peluang efisiensi dan jebakan biaya bagi UMKM
Kebijakan relaksasi perpajakan ini mencakup keringanan hingga pembebasan PPN atas sistem pekerja alih daya. Pemerintah sedang membahas fasilitas PPN terhadap penggunaan jasa outsourcing di industri tekstil, dengan skema yang dapat berupa pembebasan maupun keringanan. Di atas kertas, pembebasan PPN outsourcing dapat menurunkan beban biaya produksi bagi perusahaan pemilik merek, karena jasa tenaga kerja yang sebelumnya kena PPN menjadi lebih murah secara efektif.
Namun dampaknya terhadap struktur biaya produksi dan harga jual produk tekstil lokal akan sangat ditentukan oleh cara insentif ini dialirkan ke pelaku di lapangan. Bila pemilik merek menekan tarif jasa outsourcing karena beban pajak berkurang, UMKM penyedia layanan berpotensi kehilangan ruang margin. Sebaliknya, bila penghematan PPN dibagi hingga ke rantai UMKM, model outsourcing bisa menjadi motor efisiensi kolektif dan menurunkan harga jual tanpa mengorbankan kualitas. Intinya, insentif PPN tekstil berpotensi menggeser posisi tawar UMKM: bisa memperkuat jika disertai pengaturan kontrak dan standar tarif jasa, bisa melemahkan jika dibiarkan mengikuti logika tawar-menawar paling lemah.
Persiapan regulasi dan paket insentif yang lebih luas
Meski wacananya sudah jelas, pemerintah belum bisa menerapkan kebijakan insentif PPN tekstil ini dalam waktu dekat. Aturan terkait keringanan PPN outsourcing masih dalam tahap pembahasan dan membutuhkan Peraturan Menteri Keuangan sebagai landasan eksekusi. Di saat yang sama, pemerintah juga menyiapkan percepatan proses restitusi pajak bagi perusahaan tekstil yang berorientasi ekspor, agar pengembalian pajak tidak memakan waktu lama.
Rencana insentif PPN hanyalah satu bagian dari paket yang lebih luas: penguatan pasokan bahan baku dari hulu dan impor, harmonisasi tarif antara sektor hulu dan hilir, penertiban produk tekstil ilegal termasuk pakaian selundupan dalam bentuk balpres, serta fleksibilitas ketenagakerjaan melalui pengaturan PKWT. Pemerintah juga mempertimbangkan tax holiday serta dukungan pembiayaan melalui perbankan, reinvestasi, dan modal kerja. Jika keseluruhan paket ini dirancang dengan perspektif UMKM, pembebasan pajak outsourcing bisa menjadi pintu masuk integrasi UMKM ke jaringan produksi ekspor. Jika tidak, kebijakan berisiko memperkuat oligopoli, dengan UMKM hanya menjadi pelengkap yang mudah diganti.
Kesimpulan: insentif yang harus berpihak pada UMKM, bukan hanya eksportir besar
Pada akhirnya, pembebasan pajak outsourcing di industri TPT bukan sekadar urusan teknis perpajakan, tetapi pilihan politik ekonomi: apakah negara memihak pada struktur industri yang inklusif atau pada efisiensi yang mengabaikan pelaku kecil. Pemerintah sudah terang menyatakan bahwa insentif PPN menjadi bagian dari langkah memperkuat industri tekstil nasional. Airlangga bahkan menyebut simplifikasi PPN outsourcing sebagai cara agar industri tetap bisa bersaing.
Agar daya saing tekstil tidak dibangun di atas upah murah dan posisi tawar lemah UMKM, insentif PPN tekstil perlu diikat dengan syarat yang jelas: transparansi kontrak outsourcing, perlindungan pekerja, dan ruang bagi UMKM untuk naik kelas sebagai mitra produksi, bukan sekadar vendor tenaga kerja. Tanpa itu, kebijakan yang dimaksudkan sebagai angin segar bisa berubah menjadi tekanan baru bagi pelaku kecil. Dengan desain kebijakan yang berpihak, pembebasan PPN outsourcing justru berpotensi menjadi katalis integrasi UMKM ke rantai pasok global, sekaligus menurunkan harga produk tekstil lokal secara sehat dan berkelanjutan.